بیش بود ارزش یا گراننمایی کالا در گمرک چیست؟ بررسی دلایل اتهام، مجازاتها، تفاوت با قاچاق و قاچاق ارز و راهکارهای دفاع حقوقی در تعزیرات و دادگاه جرایم اقتصادی.
بیش بود ارزش یا گراننمایی کالا در گمرک؛ از علل اتهام تا راهکارهای تبرئه
در حوزه تجارت بینالملل و واردات کالا، مقررات گمرکی و ارزی از پیچیدهترین بخشهای بازرگانی به شمار میروند. یکی از چالشهای حقوقی و کیفری پرتکرار برای بازرگانان و شرکتهای تجاری، پروندههای مربوط به «بیشبود ارزش» یا همان «گراننمایی کالا» در مبادی ورودی و سامانههای رسمی کشور است.
بسیاری از واردکنندگان بدون سوءنیت و صرفاً به دلیل نوسانات بازار، تخفیفهای تجاری، هزینههای جانبی حملونقل یا اشتباه در ارزشگذاری در سامانه، ناگهان با ادعای گمرک مبنی بر ثبت قیمتی فراتر از بهای واقعی روبرو میشوند. از آنجا که این موضوع ارتباط مستقیمی با تخصیص ارز دولتی و نیمایی دارد، مراجع نظارتی آن را نوعی تلاش برای خروج غیرقانونی ارز یا کسب منفعت نامشروع تلقی کرده و پرونده را به مراجع قضایی و تعزیراتی ارسال میکنند.
در این مقاله، این عنوان تخلفاتی و مجرمانه، فرآیند دادرسی، تفاوتهای آن با سایر عناوین نظیر کالای قاچاق، تحلیل رویه قضایی و مراحل دفاع موثر حقوقی به تفصیل بررسی شده است.
مفهوم بیش بود یا گران نمایی کالا در نظام تجارت و گمرک
در اصطلاح گمرکی و تجارت خارجی، هرگاه واردکننده قیمت کالای موضوع ثبت سفارش یا ترخیص را بیش از ارزش معاملاتی و واقعی آن در اسناد ابرازی نظیر پیشفاکتور (پروفرما)، فاکتور نهایی و سامانههای گمرکی اعلام کند، پدیده «بیشبود ارزش» رخ داده است.
چرا اعلام قیمت بالاتر جرم یا تخلف محسوب میشود؟
در نگاه نخست، افراد غیرمتخصص ممکن است تصور کنند اعلام قیمت بالاتر به ضرر بازرگان است، زیرا حقوق ورودی بیشتری بر مبنای ارزش بالاتر محاسبه میشود؛ اما در اقتصادهایی که نظام ارزی چندنرخی دارند، ماجرا کاملاً متفاوت است. اهداف و آثار این اقدام معمولاً شامل موارد زیر است:
- دریافت مازاد ارز رسمی: بازرگان با ارائه پیشفاکتور با قیمت بالاتر، ارز دولتی، ترجیحی یا نیمایی بیشتری از سیستم بانکی دریافت میکند و مابهالتفاوت ارز دریافتی با ارزش واقعی کالا را در بازار آزاد به فروش میرساند یا در حسابهای خارجی نگه میدارد.
- تسهیلات بانکی نامتناسب: بزرگنمایی ارزش داراییهای وارداتی برای دریافت وثیقه، اعتبارات اسنادی یا تسهیلات بانکی کلان.
- خروج غیرقانونی سرمایه: انتقال منابع ارزی کشور به خارج از مرزها بدون واردات معادل واقعی کالا.
به همین دلیل، قانونگذار این عمل را نقض آشکار مقررات ارزی و تجاری دانسته و بسته به میزان تفاوت و شرایط پرونده، آن را در زمره تخلفات تعزیراتی سنگین یا جرایم اقتصادی سازمانیافته قرار داده است.
تفاوت بیش بود ارزش با کم بود ارزش و کالای قاچاق
برای درک بهتر جایگاه این پروندهها، لازم است مرز میان این مفاهیم حقوقی روشن شود:
| عنوان | ماهیت و هدف | مرجع اولیه رسیدگی |
|---|---|---|
| بیشبود ارزش (گراننمایی) | ثبت ارزش بالاتر به منظور دریافت ارز بیشتر یا خروج سرمایه | سازمان تعزیرات حکومتی / دادسرا و دادگاه جرایم اقتصادی |
| کمبود ارزش (ارزاننمایی) | ثبت ارزش پایینتر برای پرداخت حقوق ورودی و سود بازرگانی کمتر | کمیسیونهای رسیدگی به اختلافات گمرکی |
| قاچاق کالا و ارز | ورود یا خروج کالا و ارز خارج از مبادی قانونی یا نقض تشریفات مقرر | تعزیرات یا دادگاه انقلاب |
در مواردی که ارز دولتی دریافت شده و کالایی با ارزش بسیار نازلتر وارد شده باشد، مرجع تعقیب ممکن است علاوه بر گراننمایی، موضوع را تحت عنوان قاچاق ارز یا تعهدات ایفا نشده ارزی نیز تحت پیگرد قرار دهد.
بررسی مبانی حقوقی و ضمانتاجراهای بیش بود کالا
بر اساس قواعد عمومی حقوق گمرکی و مقررات ناظر بر صادرات و واردات و نیز ضوابط مبارزه با پولشویی و مفاسد اقتصادی:
۱. ضمانتاجراهای اداری و گمرکی
- ابطال یا تعلیق کارت بازرگانی: مراجع اداری میتوانند در صورت احراز گراننمایی سازمانیافته، فعالیت تجاری متخلف را متوقف کنند.
- جریمههای نقدی بر مبنای مازاد ارزش: در ضوابط امور گمرکی، اخذ جریمه متناسب با میزان تفاوت ارزش ثبتشده و ارزش واقعی پیشبینی شده است.
۲. ضمانتاجراهای تعزیراتی و کیفری
اگر بیشبود به منظور اخذ ارز تخصیصی باشد، بازرگان با دو عنوان سنگین روبرو میشود:
- استرداد مابهالتفاوت ارز دریافتی: مرتکب موظف است عین ارز یا معادل ریالی آن به نرخ روز بازار را به شبکه بانکی برگرداند.
- جزای نقدی سنگین: جریمههای نقدی از یک تا چند برابر مبلغ مازاد ارزی و در موارد کلان، محرومیتهای گسترده اجتماعی و تجاری.
- تحت پیگرد قرار گرفتن به اتهام اخلال در نظام اقتصادی: در ارقام بسیار کلان که به شبکه ارزی کشور لطمه وارد کند، پرونده در دادسرای جرایم اقتصادی و دادگاه جرایم اقتصادی رسیدگی میشود که میتواند مجازاتهای حبس طویلالمدت در پی داشته باشد.
تحلیل رویه قضایی و دیدگاههای حقوقی در پروندههای بیش بود
در محاکم تعزیرات و مراجع دادگستری، نحوه اثبات «سوءنیت» و «روش کشف ارزش واقعی» همواره چالشبرانگیز است:
نحوه تعیین ارزش واقعی توسط مراجع نظارتی
مراجع گمرکی و کارشناسان معمولاً از طریق «سامانه جامع مدیریت ارزش گمرکی»، سوابق ترخیص کالاهای مشابه در همان بازه زمانی، استعلام از شرکتهای مادر یا بازرسیهای بینالمللی قیمت روز را استخراج میکنند. با این حال، رویه قضایی در پروندههای مستدل نشان میدهد که فاکتورهای متعددی نظیر:
- برند، مشخصات فنی و گرید کیفی کالا
- نوسانات سریع قیمتهای جهانی (مانند نوسانات مواد پتروشیمی، فلزات یا قطعات الکترونیکی)
- شرایط تحریم، هزینه دور زدن کانالهای پرداخت بانکی و بیمههای مضاعف
باید به عنوان هزینههای واقعی واردات مورد ارزیابی قرار گیرند و نمیتوان صرفاً با مقایسه میانگین قیمتهای پیشفرض سامانه، قصد مجرمانه بازرگان را اثبات کرد.
صلاحیت مراجع رسیدگیکننده
- سازمان تعزیرات حکومتی: صلاحیت رسیدگی به پروندههای تخلفاتی گمرکی، عدم ایفای تعهدات ارزی و پروندههای استاندارد را داراست.
- مجتمع قضایی تخصصی رسیدگی به جرایم اقتصادی: چنانچه پرونده مشتمل بر جرایم سازمانیافته، کلاهبرداری ارزی، پولشویی یا اخلال در نظام ارزی باشد، پرونده در دادسرای جرایم اقتصادی و سپس شعب ویژه دادگاه جرایم اقتصادی رسیدگی خواهد شد.
نمونه پرونده فرضی و بررسی چالشهای عملی
شرکت بازرگانی «الف» برای واردات ۱۰ تن قطعات تخصصی صنعتی، اقدام به ثبت سفارش با ارزش فاکتور هر کیلوگرم ۴۰ یورو در سامانه جامع تجارت نموده و ارز نیمایی دریافت میکند.
پس از ورود کالا به گمرکات جنوب و بندرعباس، کارشناس ارزش گمرک با استناد به سابقه واردات کالای مشابه توسط شرکتی دیگر با قیمت ۲۰ یورو، ادعای بیشبود ارزش به میزان ۱۰۰ درصد را مطرح مینماید. گمرک پرونده را به ظن خروج غیرقانونی ۲۰۰ هزار یورو ارز دولتی به مرجع ذیصلاح ارسال میکند.
محورهای دفاعی در چنین پروندهای:
- ارائه آنالیز فنی قطعات و اثبات تفاوت گرید و استاندارد ساخت با قطعات مقایسهشده.
- اثبات هزینههای انتقال ارز ناشی از تحریم که به فاکتور نهایی افزوده شده بود.
- ارائه گواهیهای شرکت سازنده و سوابق ثبتشده در اتاقهای بازرگانی مبدأ.
در این حالت، با انجام کارشناسی مجدد رسمی و اثبات انطباق ارزش با ویژگیهای کیفی، اتهام گراننمایی منتفی و قرار منع تعقیب یا برائت صادر میشود.
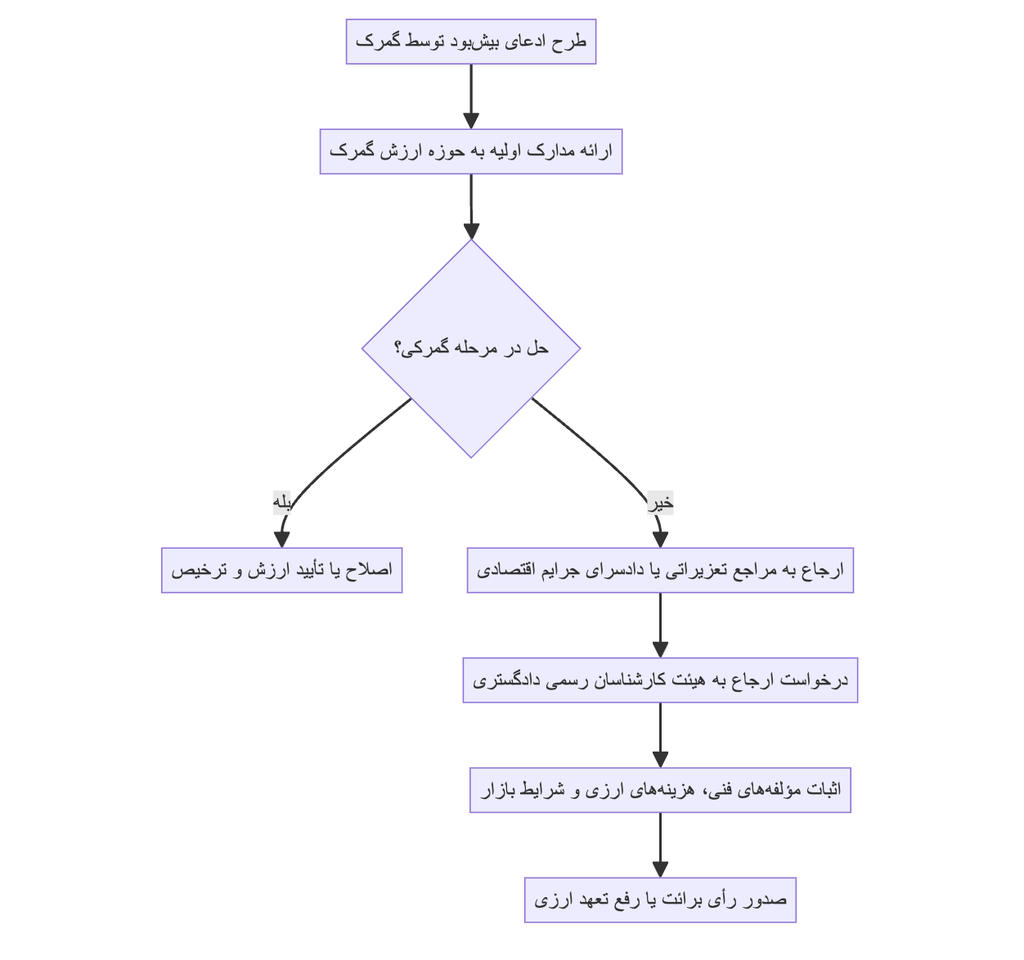
مراحل اقدام حقوقی و فرآیند دفاع در پروندههای گران نمایی کالا
اگر به عنوان واردکننده، ترخیصکار یا مدیرعامل با ادعای بیشبود ارزش روبرو شدید، طی کردن مراحل زیر ضروری است:
۱. ارزیابی دقیق مبنای مقایسه گمرک
اسناد سامانه ارزش را بررسی کنید. آیا کالای مقایسهشده دقیقاً با همان مدل، سال ساخت، کشور مبدأ و اینکوترمز خریداری شده است؟ کوچکترین تفاوت فنی، مبنای مقایسه را باطل میکند.
۲. جمعآوری ادله هزینههای جانبی
تمام اسناد مربوط به هزینههای صرافی، کارمزد انتقال وجوه در شرایط تحریمی، باربری و بستهبندی ویژه را گردآوری کنید تا نشان دهید تفاوت قیمت به دلیل هزینههای واقعی واردات بوده است.
۳. درخواست کارشناسی تخصصی در مراجع رسیدگی
در شعب تعزیرات یا شعب بازپرسی مجتمع جرایم اقتصادی، بلافاصله تقاضای جلب نظر هیئت سهنفره یا پنجنفره کارشناسان رسمی دادگستری در رشته امور گمرکی و بازرگانی را مطرح نمایید.
نکات کلیدی و اشتباهات رایج بازرگانان
- پذیرش بیاستدلال ارزش پایه سامانه: سامانه ارزش گمرک یک شاخص عمومی است و وحی منزل نیست؛ تفاوتهای کیفی و قراردادی میتوانند انحراف از قیمت سامانه را توجیه کنند.
- عدم توجه به شرایط پرداخت و تراکنشها: عدم تطابق بین مبلغ فاکتور و گردش حساب ارزی فروشنده خارجی یکی از دلایل اصلی صدور کیفرخواست در دادگاه است.
- تأخیر در اقدام و دفاع اولیه: انفعال در مراحل مقدماتی در گمرک، باعث ارجاع پرونده با گزارشهای سنگین به تعزیرات حکومتی یا دادسرای رسیدگی به امور اقتصادی میشود.
- اشتباه گرفتن بیشبود با تخلفات شوتی یا قاچاق سنتی: ماهیت پروندههای گراننمایی کاملاً حسابرسی، مالی و ارزی است و نوع دفاع در آن با دفاع در پروندههای جابجایی فیزیکی کالای قاچاق تفاوت بنیادین دارد.
پرسشهای متداول (FAQ)
۱. بیش بود ارزش کالا چه زمانی محرز میشود؟
زمانی که بازرسان و مراجع ارزیابی گمرک با تکیه بر اطلاعات کالای مشابه، فاکتورهای رسمی سازنده و سامانههای ارزش بینالمللی اثبات کنند ارزش اظهاری واردکننده بهطور معناداری از ارزش واقعی معاملاتی کالا بالاتر است.
۲. آیا بیش بود ارزش کالا جرم است یا تخلف گمرکی؟
بسته به نیت مرتکب و آثار آن، میتواند تخلف گمرکی همراه با جریمه اداری باشد؛ اما در مواردی که با دریافت ارز سوبسیدی، عدم ورود کالا به همان میزان، یا تبانی همراه شود، به عنوان جرم ارزی و اقتصادی در سازمان تعزیرات حکومتی یا دادسرای جرایم اقتصادی رسیدگی میشود.
۳. تفاوت بیش بود ارزش با تخلفات معمول شوتی و قاچاق سنتی چیست؟
تخلفات موسوم به قاچاق جادهای و خودروهای شوتی مربوط به ورود غیررسمی کالای فاقد اسناد است؛ در حالی که گراننمایی یک تخلف کاملاً تخصصی، سامانهای و ارزی است که در مسیر قانونی واردات رخ میدهد.
۴. چگونه میتوان در پرونده اتهام گراننمایی کالا تبرئه شد؟
با اثبات تفاوتهای کیفی و فنی کالا، ارائه فاکتورهای رسمی و تاییدشده توسط سفارتخانهها یا اتاقهای بازرگانی مبدأ، مستندسازی هزینههای بانکی و تحریمی و بهرهگیری از کارشناسی رسمی دادگستری.
۵. مراجع صالح برای رسیدگی به پروندههای بیش بود کالا کدامند؟
حسب نوع و گستره اتهام، پروندهها در کمیسیونهای رسیدگی به اختلافات گمرکی، شعب بدوی و تجدیدنظر تعزیرات و در موارد ارزی و سازمانیافته، در دادسرا و دادگاه جرایم اقتصادی تهران یا مراکز استانها از جمله مراجع قضایی بندرعباس مورد رسیدگی قرار میگیرند.
جمعبندی و نتیجهگیری
پروندههای بیشبود ارزش یا گراننمایی کالا به دلیل اتصال مستقیم با سیاستهای ارزی کشور، از حساسیت فوقالعادهای در نهادهای نظارتی، سازمان تعزیرات و دادگاهها برخوردارند. عدم آگاهی از ضوابط ارزشگذاری و سهلانگاری در تنظیم اسناد میتواند تجار خوشنام را با اتهامات سنگین ارزی و جزای نقدی هنگفت مواجه سازد؛ لذا دفاع در این پروندهها نیازمند مستندسازی دقیق فنی، حسابداری و شناخت کامل رویه شعب رسیدگیکننده است.
جهت پیگیری دعاوی، دریافت مشاوره تخصصی و دفاع در پروندههای ارزی و گمرکی، همراهی و مشاوره با وکیل قاچاق کالا و ارز امیرمحمد محسنی در مراجع تعزیراتی و مجتمعهای ویژه اقتصادی میتواند روند پرونده را به مسیر درست قانونی و اثبات حسننیت هدایت نماید.

دیدگاه شما